Tecnologia, renda extra e organização financeira depois dos 50
Golpes digitais, ideias reais de renda extra, aposentadoria e MEI, organização do dinheiro e ferramentas gratuitas de proteção: um guia simples para usar a tecnologia a seu favor depois dos 50.
Tecnologia não é "coisa de jovem" — é só uma ferramenta, e como qualquer ferramenta, dá pra aprender a usar no seu próprio ritmo, sem pressa e sem se cobrar por não saber tudo de uma vez. E o interessante é que, depois que o celular deixa de ser um mistério, ele abre portas: facilita o dia a dia, aproxima da família, e até pode virar uma fonte de renda extra ou um jeito mais organizado de cuidar do dinheiro.
Você não precisa aprender tudo de uma vez. Um passo de cada vez já muda o jogo.
A progressão que faz sentido
Não precisa pular etapas — cada uma prepara terreno para a próxima:
Antes de qualquer aplicativo, vale entender bem o básico: como tirar fotos, como enviar mensagem de voz no WhatsApp, como ajustar o tamanho da letra na tela, e como reconhecer uma mensagem suspeita antes de cair em um golpe.
Depois do básico dominado, vale conhecer aplicativos que realmente facilitam a vida: o app do banco, apps de transporte, e apps de saúde para marcar consultas ou ver exames. Não precisa instalar tudo de uma vez — um por vez já ajuda.
Com a tecnologia mais familiar, ela também pode virar uma forma de complementar a renda: vender itens que não usa mais em aplicativos de segunda mão, oferecer um serviço que você já domina por grupos e redes sociais, ou fazer pequenos trabalhos por aplicativos de entrega ou transporte, se fizer sentido pra sua rotina.
Com ou sem tecnologia, organizar o que entra e o que sai é o que dá segurança pra pensar no futuro. Um aplicativo de controle financeiro pode ajudar, mas até uma caderneta com anotações simples já é um bom começo.
Golpes digitais: por que quem tem 50+ virou alvo
Não é falta de inteligência. Os golpistas miram quem tem mais de 50 porque muitos têm renda fixa, aposentadoria, um nome limpo na praça e, às vezes, menos intimidade com os truques da internet. E os golpes de hoje são bem montados: usam foto de parente, logotipo de banco, voz educada e muita pressa.
Os mais comuns:
- Falso parente no WhatsApp: chega mensagem de um número novo, com a foto do seu filho ou neto: "troquei de número, me ajuda com um Pix urgente?".
- Falsa central do banco: alguém liga dizendo que houve uma compra suspeita no seu cartão e pede para você confirmar dados, digitar a senha, baixar um aplicativo ou fazer uma transferência "de segurança".
- Falso INSS: ligação ou mensagem oferecendo revisão da aposentadoria, dinheiro "esquecido" para receber ou empréstimo com condições especiais.
- Falso entregador: aparece um presente que você não esperava e o entregador cobra uma "taxa" no cartão, numa maquininha que registra um valor muito maior.
- Links de prêmio, herança ou dívida: mensagens por SMS, e-mail ou WhatsApp com um link para "resgatar" ou "regularizar" algo.
Banco não pede senha, INSS não liga oferecendo dinheiro e parente de verdade espera você confirmar.
Regra de ouro: diante de qualquer pressa, desligue. Ligue você mesmo para o número oficial do banco (o que está atrás do cartão) ou para o parente, no número antigo que você já tem. Nunca instale aplicativos nem clique em links a pedido de quem ligou ou mandou mensagem. Se cair num golpe, avise o banco na hora (quanto mais rápido, maior a chance de recuperar o Pix) e registre um boletim de ocorrência.
Ideias de renda extra, de verdade
A melhor renda extra depois dos 50 quase nunca é a que aparece nos anúncios. Normalmente é aquela que nasce do que você já sabe fazer bem, da experiência que levou a vida inteira para juntar. Algumas possibilidades:
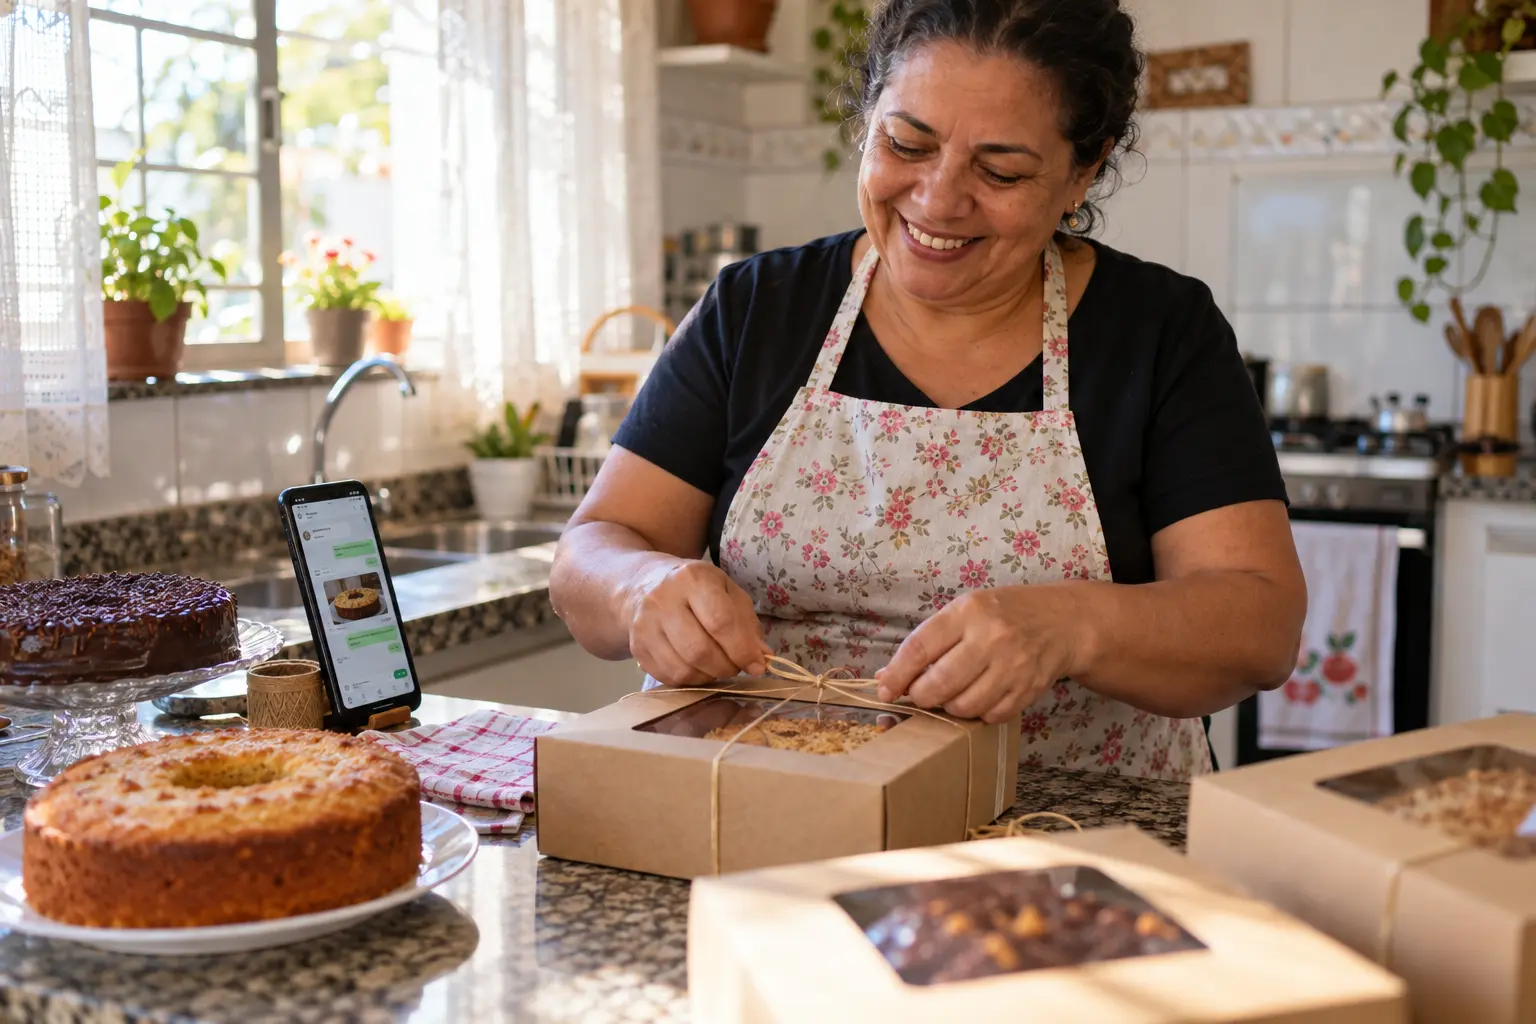
- Comida caseira por encomenda: bolos, salgados, marmitas, doces de festa, pães. Começa com vizinhos, igreja e conhecidos, e cresce no boca a boca e no WhatsApp.
- Costura, ajustes e consertos: barra de calça, reforma de roupa, pequenos reparos em casa, conserto de eletrodomésticos. Serviço que sempre falta e que muita gente não sabe fazer.
- Ensinar o que você sabe: aulas de reforço escolar, de música, de idioma, de artesanato, ou orientar quem está começando na sua antiga profissão.
- Cuidar de pessoas, casas e animais: acompanhante de idosos, cuidar de pets, tomar conta de uma casa enquanto a família viaja. Aqui, confiança e maturidade são vantagens de verdade.
- Vender pela internet: desapegar do que não usa mais em sites de segunda mão como OLX e Enjoei, ou vender produtos em plataformas como Mercado Livre e Shopee, e em lojas dentro das redes sociais.
Uma conversa honesta sobre vender pela internet
Uma coisa precisa ser dita com honestidade: a internet está cheia de vídeos mostrando gente que ganhou muito vendendo online em poucas semanas. Na vida real, quase sempre é diferente. Vender pela internet exige constância: postar com frequência, responder clientes, ajustar o que não funciona. E os primeiros resultados costumam levar meses. Isso não é motivo para desistir, mas para começar com o pé no chão: sem largar a renda que você já tem e sem investir dinheiro que vai fazer falta.
Aposentado pode ter renda extra?
Na maioria dos casos, sim. Quem se aposentou por idade ou por tempo de contribuição pode trabalhar, ter um negócio e continuar recebendo a aposentadoria normalmente. Mas existem exceções importantes:
- Aposentadoria por invalidez (hoje chamada de aposentadoria por incapacidade permanente): o INSS entende que a pessoa não tem condições de trabalhar. Voltar a ter atividade remunerada pode levar ao corte do benefício.
- BPC/LOAS (o benefício assistencial para idosos a partir de 65 anos e pessoas com deficiência de baixa renda): depende da renda da família. Para o idoso, um trabalho com carteira assinada leva ao cancelamento, e qualquer renda nova precisa ser informada no CadÚnico.
Se você está em uma dessas duas situações, converse com o INSS (telefone 135) ou com o CRAS da sua cidade antes de começar qualquer atividade.
O MEI: o jeito mais simples de se formalizar
O MEI (Microempreendedor Individual) permite ter CNPJ, emitir nota fiscal e vender para empresas, pagando uma contribuição mensal baixa, de cerca de 5% do salário mínimo, mais um pequeno valor de imposto conforme a atividade. Em 2026, o limite de faturamento continua em R$ 81 mil por ano (há propostas de aumento em discussão no Congresso, ainda não aprovadas). A abertura é gratuita, pelo Portal do Empreendedor do governo federal, com a conta gov.br.
Dois avisos para o aposentado: a contribuição do MEI não aumenta a aposentadoria que você já recebe. E o aposentado por invalidez não pode ser MEI. Na dúvida, o Sebrae oferece orientação gratuita.
Desconfie do dinheiro fácil
Quem procura renda extra vira alvo de um tipo especial de golpe: a promessa de ganho rápido. Alguns sinais de alerta:
- Pagar para trabalhar: "kit inicial", "taxa de cadastro" ou "curso obrigatório" antes de começar a ganhar. Trabalho de verdade não cobra para você entrar.
- Ganhar indicando gente: se o dinheiro vem principalmente de trazer novas pessoas, e não de vender um produto, é pirâmide. Os primeiros ganham, e a maioria perde.
- Investimento com retorno garantido e alto: "rende 5% ao mês, sem risco". Isso não existe no mercado sério.
- Tarefas pagas por aplicativo: curtir vídeos, avaliar produtos, "trabalhar no celular". No começo pagam centavos para ganhar sua confiança, depois pedem um "depósito para liberar" ganhos maiores.
Se a promessa é rápida, fácil e garantida, desconfie em dobro.
Organizando o dinheiro, sem complicação
Não adianta aumentar a renda se o dinheiro continuar escapando pelos dedos. Três passos simples ajudam muito:
- Saiba quanto entra e quanto sai. Anote tudo por um mês: contas fixas, mercado, farmácia, os pequenos gastos do dia a dia. Pode ser num caderno, numa planilha ou num aplicativo. O importante é enxergar.
- Monte uma reserva de emergência. Um dinheiro guardado só para imprevistos, como um remédio caro, um conserto ou um mês mais apertado. O ideal é juntar o equivalente a alguns meses de gastos, aos poucos, num lugar seguro e fácil de sacar.
- Cuidado com o crédito fácil. O empréstimo consignado tem juros mais baixos, mas o desconto vem direto do benefício, todo mês, por anos. Use só em último caso e nunca para emprestar a outra pessoa. O rotativo do cartão e o cheque especial têm alguns dos juros mais altos do país: se estiver usando, a prioridade é sair deles.
E, se a família estiver pedindo ajuda financeira, leia o trecho sobre família e dinheiro no artigo de vida e relacionamentos.
Ferramentas gratuitas que protegem o seu dinheiro
Algumas ferramentas oficiais, todas gratuitas, ajudam a evitar fraudes e a descobrir rapidamente se alguém usou o seu nome. A maioria pede uma conta no gov.br (nível prata ou ouro). Se você ainda não tem, vale pedir ajuda a alguém de confiança para criar.
- Bloqueio de empréstimo consignado (Meu INSS): aposentados e pensionistas podem bloquear o benefício para novos empréstimos pelo aplicativo ou site Meu INSS. Assim ninguém consegue contratar um consignado em seu nome. Se um dia você mesmo precisar, dá para desbloquear pelo mesmo caminho.
- Extrato do benefício (Meu INSS): confira todo mês se há descontos que você não reconhece, como empréstimos ou mensalidades de associações que você nunca autorizou.
- Registrato (Banco Central): mostra todos os empréstimos, contas bancárias e chaves Pix registrados no seu CPF. É o jeito mais rápido de descobrir se abriram conta ou pegaram empréstimo no seu nome.
Mitos e verdades
Depois dos 50 já é tarde para aprender tecnologia?
"Isso não é mais para mim."
Mito. Aprender pode levar um pouco mais de tempo, e tudo bem. Com calma, repetição e alguém paciente do lado, qualquer pessoa aprende o que precisa usar no dia a dia.
Aposentado perde a aposentadoria se voltar a trabalhar?
"Se trabalhar, o INSS corta."
Mito, na maioria dos casos. Quem se aposentou por idade ou tempo de contribuição pode trabalhar. As exceções são a aposentadoria por invalidez e o BPC/LOAS.
Dá para ficar rico vendendo pela internet em pouco tempo?
"Comecei do zero e em um mês já estava faturando alto."
Mito para quase todo mundo. Histórias assim existem, mas são exceção, e muitas vezes servem para vender um curso. O caminho comum é lento e exige constância.
Se o banco ligou, é seguro passar os dados?
"Era do banco, o número até aparecia certinho."
Mito. O número que aparece na tela pode ser falsificado. Banco nunca pede senha, código de verificação nem transferência por telefone. Desligue e ligue você mesmo.
Ter uma reserva de emergência é só para quem ganha bem?
"Com o que eu ganho, não sobra nada para guardar."
Mito, em parte. Às vezes realmente não sobra. Mas, quando sobra pouco, guardar pouco já protege: é o que evita recorrer a juros altos no primeiro imprevisto.
Por onde começar hoje
- Escolha uma função do celular que você ainda não domina bem e peça para alguém de confiança te mostrar uma vez, com calma
- Nunca clique em links de mensagens que prometem prêmios, heranças ou pedem dados bancários urgentes — isso quase sempre é golpe
- Antes de baixar um aplicativo novo, pergunte a alguém que já usa se vale a pena, em vez de instalar por conta própria e se perder
- Anote, por uma semana, tudo que você gasta, mesmo os valores pequenos — isso já revela padrões que ajudam a organizar o orçamento
- Se pensar em renda extra, comece por algo pequeno e conhecido (vender algo em casa, por exemplo) antes de se comprometer com algo maior
Nenhum desses passos exige virar um expert em tecnologia da noite para o dia. O importante é começar — um passo puxa o outro, e antes que perceba, o celular deixou de ser um obstáculo e virou um aliado.
Quando procurar ajuda
Se as dívidas saíram do controle, se você caiu em um golpe ou se encontrou descontos e empréstimos que não reconhece, não precisa resolver sozinho, e não precisa sentir vergonha. Existem caminhos gratuitos:
- Banco: o primeiro contato, o quanto antes, em caso de golpe, Pix enviado por engano ou cobrança indevida. Anote sempre o número de protocolo.
- INSS (telefone 135 ou Meu INSS): para descontos e empréstimos não autorizados no benefício.
- Procon da sua cidade e o site consumidor.gov.br: para reclamar de bancos, financeiras e lojas.
- Defensoria Pública: orientação jurídica gratuita para quem não pode pagar advogado.
- Lei do Superendividamento (Lei 14.181/2021): quem não consegue mais pagar as dívidas sem comprometer o básico para viver pode pedir, pelo Procon ou pela Justiça, uma renegociação conjunta com todos os credores, preservando o mínimo para as despesas essenciais.
- Polícia (boletim de ocorrência): em qualquer golpe. Muitos estados permitem registrar pela internet.
Importante: este conteúdo é educativo e não substitui a orientação de um contador, advogado, do INSS ou de um profissional de finanças. Regras de benefícios e de impostos mudam com o tempo: confirme sempre nos canais oficiais antes de tomar uma decisão.
Fontes e leituras
- Idec (Instituto Brasileiro de Defesa do Consumidor) — 10 principais golpes contra pessoas idosas.
- Banco Central do Brasil — Registrato: relatórios de empréstimos, contas e chaves Pix.
- INSS / Meu INSS — bloqueio e desbloqueio do benefício para empréstimo consignado.
- Portal do Empreendedor (gov.br) e Sebrae — regras e abertura do MEI.
- Lei nº 14.181/2021 — Lei do Superendividamento.